Showing posts with label MPHBCAP. Show all posts

Wednesday, 25 June 2014

马化控股 (MPHBCAP)与 TAHPS 集团股东常年大会

简短的谈论下前几天出席的两场股东大会-- MPHBCAP & TAHPS。

之前雨文出席的大会包括了 karex, mbsb, westport, hapseng, paramount。前天出席的MPHBCAP 和TAHPS,都很别于之前出席过的那几场。

MPHBCAP的大会在早上九点半举行,笔者一早就跑去CAPSQUARE,大约九点就已经抵达目的地。不过很不幸的是,把车停放后,走进最靠近的电梯,才发现原来是坏了,然后寻寻觅觅找了好多个都是坏的电梯,在迷宫的停车里,花了特别长的时间,一路也遇到一些股东也一起寻找出路。和我伴着同行找出路的一位伯伯,他就和我说MPHBCAP的股东大会很不好,他出席过有几年了。“不好”定义因人而异吧,也许没有礼物还是什么,所以我也没多加留意。
九点四十分踏入会场,发现已经开始了,年报也被人扫完了。无奈地唯有要求工作人员过后邮寄一份年报给我。一进入到会场,就已经是问答环节了。问题大概如下:

Q:公司资产在2012年进行评估,一些资产例如在金山角燕美路的地皮,价值偏低。槟城Balik Pulau 的地重新评估后,竟然短期有人用如此高的价位(比较与重估的价值)购买,是不是意味着这个评估不太符合现象?燕美路目前会有什么发展呢?而会不会拼购附近零碎的地皮以便连接起来呢?

A:我们相信我们雇佣的评估公司的专业。至于为什么有人出高价买,对我们而言并不重要。燕美路的地皮目前还涉及官司,发展和收购其他零碎的地皮过后才提。

Q:针对边佳兰禀告法庭一案,有胜算和案例吗?
A:是有胜算的,我们会根据我们的法律顾问采取行动,过去也是有成功的案例。

Q:为什么国行不批准股息的当儿,公司却没有采取积极行为去争取?
A:国行不批准股息是因为公司属于金融行业,国行要求我们必须维持资本充足率。

Q:公司未来的主要发展和会转移行业到房地产业吗?
A:公司未来的主要发展是在房地产,而今年九月会进行RawangLand 的发展,明年年尾就会是进行Mimaland的发展。至于会转移与否,到时再去决定。

这里的全部问题都由首席营运长(COO)Ms Kheoh And Yeng 回答。

至于完毕了之后,我私下也问了COO一道问题。(基于个子胆小,不敢大庭广众发问)

Q:多年前,和BRDB签署的JV合约,当初的GDV是41亿,而这几年的产业和低价涨幅那么高,这个GDV会不会改变呢?

A:是肯定会更多的,基于增加多少,最终的GDV我们还未核实到。

大概提问是那么多,这场会议在40分钟内结束。公司没有做出业绩简报,就只是问答和投票。完毕后,就派发一人一个饭盒,大会也没有准备Door Gift,就此结束。
然后下午两点半,我赶去了第二场的股东常年大会- TAHPS。我以为到过最快完毕的常年大会就是马化控股了,没想到TAHPS在二十分钟内就已经结束了。
这场大会出席人数寥寥无几,就只有一个股东出来问话。他就发问了,为什么公司的股价最近有那么大的浮动?想买也买不到,公司会不会考虑分拆?针对GST,会不会影响公司盈利?

大会主席林克云就回答说他也不晓得为什么有那么大浮动,应该是有人对公司的盈利和股息很满意。他没有考虑分拆,因为他觉得就算股价有多高,依然还能吸引到投资者,就好像NESTLE依然会有人选择投资,美国苹果公司的股价也很高。GST的成本就转嫁于买家,目前还不能确定会带来怎样的影响,我们会参考其他公司的做法。

接下来,就没有人发问了,林克云先生就笑笑说,大家应该很满意他们的公司。然后投票就结束,外场有提供自由餐美食。

这是TAHPS赠送给股东的Power Bank,还蛮精致的。

回来后,我不停地在思考,其实公司举办那么高效率的股东大会,到底是好还是坏?我也问了身边好多人,感觉这一次真的很不一样。无论如何,事情没有绝对,也不能因为去了一场常年大会决定好或坏,公司依然需要从多个方面去评估,到底这个公司是否值得去投资。




Friday, 4 April 2014

马化控股资本(MPHBCAP, 5237) (3)


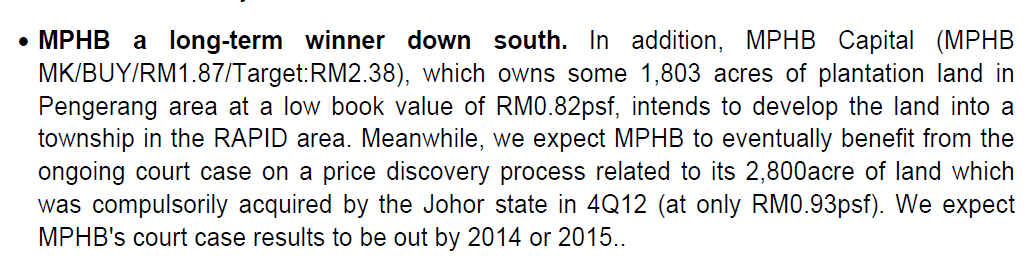
昨天一早,就收到同事在公司的群组里发了以上那张图。前日有项重大的会议,关于石油提炼及石化综合发展(RAPID)的计划。在这项会议开跑的当儿,除了石油公司在这几天有动作之外,这几天MPHBCAP也稍有动静了。我还在猜想,保险业成功脱售?还是之前的土地是不是完成了?到底是忽略了什么。看了以上的图表,才发现MPHBCAP在边佳兰也有片面积总共1803英亩的种植地。


(UOB Research 提供)

根据UOB的分析指出,这片地的账面值是以RM0.82 psf 计算。MPHBCAP之前其实是拥有面积高达4644英亩的土地,却在2012年10月强制脱售2800英亩给州政府。当时是以RM0.93 psf 的价格售出。因此,这项计划应该有利于MPHBCAP在之前提出调整回购价的诉讼。


从MPHBCAP 的招股书里看到,他在边佳兰,一共有1803.2英亩,市值评估是马币七千四百九十六万。

一英亩= 43,560 sq ft,那么算一算MPHBCAP一平方尺值多少钱。

1803.2 英亩 = 78,547,492 sq ft
78,547,492 sq ft = RM74,965,000
1 sq ft = RM 0.9544

招股书里的边佳兰地皮是以RM 0.9544计算。那么,我比较有兴趣的是,那里的地到底是不是那么便宜。


既然上面的图有IJMLAND,所以我就翻翻IJMLAND的比较一下。
IJMLAND 拥有 51,101,988 平方尺,估值为一亿两千八二十万。

51,101,988 sq ft = RM 128,209,000
1 sq ft = RM 2.5089

这个价钱相差太远。也许会有一些因素,可是这两个公司的市值未免太离谱远了,我相信这也是严重被低估的。再说,RAPID的计划一旦进行,相信这个区域的地皮也会逐渐增长,在未来绝对是有利于MPHBCAP的。

回答一些读者的疑问:
MPHBCAP ROE 很低,PE也很高,不会影响公司吗?

回答:
MPHBCAP上市还不到一年,目前的盈利可说是很低,只是单单依赖着保险方面的盈利。公司进行分拆后,进行了一连串的重组计划。

这间公司拥有很多资产,在重组的过程里,公司会兑现一部分的资产,像是之前提及的槟城脱售土地,预计今年第三季会进账。

保险业方面,由于要符合新的条例,为了维持公司里保险业以外的业务,公司也一定会抛售部分MPIB的股份。

加上在2011年签署和BRDB的三项房产投资,预计今年年尾将要推出。

另一个催化剂,也许就是U-Mobile的上市,虽然目前还是个未知数。这些种种的因素,我相信一旦进行当中,MPHBCAP的资产将会更具吸引力。

这里并不符上任何买卖建议,须知道买卖自负哦!


Thursday, 6 February 2014

MPHBCAP 第二篇

之前谈过了MPHBCAP在去年八月份的的抛售的7片土地,NAV预计会增长到RM1.75。
现在再谈谈这个,主要是因为二月份中将会公布2013年最后一季的财报。根据之前Bursa的文告里,这几片土地预计会反映在第四季的财报,那就等等看收成吧!


看到今天的价钱在RM 1.66,我还是觉得很便宜,原因当然还有其他的重点。目前,MPHBCAP在计划抛售一部分的保险股份。这个步伐就好像早前的P&O,把部分的股份抛售。此举是因为避免新的条例带来的约束,若超过50%在MPIB的股份,那么他们就必须申请成为Financial Holding Company,就不能进行金融业以外的生意。预计到最后MPHBCAP会保留少过50%的MPIB股份,但目前只能抛售最多49%的股份。

再来,可以回顾下2011年和BRDB成立的三项Joint Venture发展项目。由于种种迹象,看来今年会开始进行,分别名为 Rawang Land Penang Land 和Mimaland。MPHBCAP会提供土地。这三项的GDV一共是RM 4.2billion。


其实如果看现在的盈利,是很难说服说这是一个好公司,除了NTA比较合理意外,目前还未发出任何股息。不过,值得看好的是公司的前景。


Wednesday, 11 September 2013

MPHBCAP卖地计划


在八月二十一日,MPHBCAP的分公司MPSC(Multi-Purpose Shipping Corporation Berhad)和TUSB(Twin Universal Sdn Bhd)签了SPA,正式进行一项买卖土地计划。

MPSC将会出售7片在槟城的土地,一共价值 RM 226,057,004.20。


这七片土地MPSC在1997年以RM 30,000,000 买下,所以将带来盈利 RM 195,862,004.20,这个价钱真的赚好多倍。MPHBCAP一共有715,000,000 股,这项卖地计划每股净利会赚取EPS 27.39仙。

EPS = RM 195,862,004.20/ 715,000,000
        = RM 0.2739

NAV预算也会从RM 1.48(2013第2季)增加至RM 1.75。此项买卖土地预计会计算在今年的第四季财报。

不过,值得一提的是,在2013年2月,这几片土地做过最后一次的评估,当时是由一间公司- Raine & Horne International Zaki + Partners Sdn Bhd评估的。当时的市值,只是评估为RM63,300,000。没想到相隔几个月,却可以卖到那么好的价钱。可想最新的市值评估也不能代表什么。而这间公司没有什么特别,就是土地多。


注:以上言论不代表建议买进,请自行判断,买卖自负。