Showing posts with label 公司分析. Show all posts

Tuesday, 14 August 2018

长青纤维板 【EVERGREEN, 5101】否极泰来


去年开始很多人讨论 Evergreen 这只股,大家都很期待他过去投入很多的资本开销,包括重启和增加刨花板生产线,应该会带来很大的催化剂,可惜的是计划永远赶不上变化,运气不好的再次碰上了原木价格涨价和供应短缺的问题。导致股价就是不停的跌,越跌越看不到路。

目前本地股市继大选后终于看到一线曙光,外资过去两个星期开始从卖家变成了买家,指数也从低点上涨了一百多点。同样的,Evergreen 的股价似乎也好像有一点起色,来到了200天均线。但是我想讨论的是,Evergreen 还有希望吗?

先聊聊公司背景


这家公司的创办人是一位84岁郭老先生(Kuo Wen Chi),是一位新加坡人。早前在1957,他在台湾一家三夹板公司打工,累积了这个行业的经验后,在1972年回到新加坡创立了 Evergreen Timber Product Co (ETP)。在1977年,来到马来西亚成立了Evergreen 集团。

目前由他的两个儿 Kuo Jen Chang 、 Kuo Jen Chiu 领导公司,第三代的孙子也加入了非执行董事。最近这位郭老爷爷也把他的股份全部转了给他的孙子- 

根据年报,80%公司的营业额是来自面板 ( Panel Board ),15% 来自组装家具 ( RTA ), 5% 来自木质产品。


探讨2017 出现的问题
在此综合一下,去年面临的挑战,导致业绩下滑的原因。

1)泰国工厂火灾,导致停工8个月
2)雨季,木材短缺问题,成本高
3)美金下滑


其实遇到成本提高,盈利萎缩也不是单单Evergreen的问题,同行的Hevea,Mieco 也在去年陷入了困境。木材短缺问题对做木板行业的是致命伤。在AGM里,也是有股东发问到,能否把这个成本转接到顾客上,管理层说不行,因为也是有竞争。能否使用入口木材,这也不可能,运输成本就很高了。能不能使用别的木?下雨天根本没有人要收割,所以管理层也唯有朝向高profit margin 的产品和减低成本。

目前整体来说,我认为最糟糕的日子已经过去了。根据上个月的季报透入,泰国的厂已经在今年三月份恢复运作。而当初延迟运作的MDF 的生产线也在今年第二季度正式开跑。最近也没什么下雨,木材价格应该属于比较稳定。

许多人会问,那么HEVEA 呢?HEVEA也是因为外汇会利好,只是HEVEA的营业额和公司的规模,怎样都比EVERGREEN小得多,但是市值来说,EVERGREEN却比HEVEA还要小。我会觉得EVERGREEN比较便宜。

最后,如果有人知道哪里可以查木材价格请留言。
你们不要相信我,请自己去研究和验证,喜欢的话欢迎拿去分享,谢谢。

Sunday, 20 August 2017

浅谈文君集团 【BKOON,7187】


在追踪Chin Hin Group的脚步下,发现最近拿督斯里周明德都突然大手笔买进几家公司相当大的股份。当中比较值得去研究的是文君集团(BKOON,7187)。这家公司今年的股价表现相当出色,今年年头的股价从12仙起到了今天的52仙。

文君集团到底在卖什么葫芦呢?


根据这次的年报,公司很明显地在管理层上,已经换上了新血,Chin Hin Property 的常务董事 Yeo Chun Sing先生是目前BKOON 的执行董事,而拿督斯里周明德与儿子周豪俊也担任了公司的非执行董事。年报里的主席声明也是由拿督斯里周明德来阐述。这一次的股东大会也是在Chin Hin 的地方举行。就连Auditor,董事局也建议更换和Chin Hin 同一间公司。种种现象显示这类似的收购并不是一个短暂性的举止,而是公司将会有大规模性的转变。

除此之外,在6月29日Bkoon也公布了,子公司BKG与PP Chin Hin Realty 旗下的子公司 Platinum Eminent联手一项产业计划。这项房地产其实已经先开跑,而且752个单位,已经收到了556张booking form,当中259个单位已经签好了买卖合约(根据23/6/17的资料)。BKG只需要付Platinum Eminent RM2000万 就可以以60%股份参与这项计划。这样看来,其实风险对于Bkoon是不大的。整个产业预计可以带来RM9350万的盈利,BKG占60%,也就是说预计会带来RM5610万盈利,四年后获得这个赚幅也算蛮不错的回报。

值得一提的是在这次的业绩当中,预计可以看到有一个一次性的盈利,就是之前卖出了Hitachi的25%股份,这RM 2200万现金预计会进入这次的账目。也就是说Bkoon将会是一家净现金的公司。而这次的一次性盈利将带来6仙的EPS。过去主要的业务其实并没有真正的亏损,这是因为注销仓库和债务。这次的一次性每股净利6仙,笔者猜想怎样都足够将这次的业绩转亏为盈吧。


看回过去Bkoon的表现,业绩都是一直在倒退的状况。商业机车的需求量也许已经太过饱和,难以突破。经过这次PP Chin Hin Realty,那么积极的管理层接管,首先把产业带入了Bkoon,如果这真的就是一个来的刚刚好的后门上市,那么重头戏就会在后头了,毕竟目前这只是其中一个产业项目而已。无论如何,接下来该公司怎么样的发展都很值得期待,这到底会不会好像以前一样以后门上市的Ecoworld,换了新老板的Yong Tai还是 PRG这类转型的企业呢?


声明:由于Bursa 最近出了一篇文稿,在此雨文必须澄清这篇文章并没有建议买卖,只是自己的功课分享而已。转载者请顺便复制这段声明,请各位买卖自负。

Wednesday, 22 March 2017

当...达玛斯【TADMAX,4022】遇上振兴集团【CHINHIN,5273】


上星期五,看到一则有点点关系到振兴集团,就是振兴集团的老板拿督斯里周明德成为了TADMAX的大股东。这项举动令雨文联想到曾经写过COMFORT 这间手套公司(前名:IRCB, 浅谈综合橡胶机构【IRCB,2127】),当初因为TEOSENG的老板刘裕健联通张培根在一场场外交易崛起成为大股东后,担任了白武士,从一个亏损的公司带领到赚钱,也脱离了PN17行列。一样的,永大(YONGTAI,永大十年大计,【YONGTAI,7066】)也因为苹果旅游的老板拿督李桑和巫光伦的加入走到今天。那么下一个会不会是TADMAX呢?

TADMAX 这家公司目前主要业务是建筑产业和预坢混凝土(Ready-mixed Concrete )供应。这家公司从2008年开始就一路亏损到今天,除了某些季度有一些一次性盈利带动之下,能够赚钱之外,业绩几乎都是红红的。不过值得一提的是TADMAX在2016的8月2日,宣布获得能源委员会颁发合约,打造一座产能为1000兆瓦(MW)的综合循环燃气(CCGT)发电厂,如果成功建立,这将是国内第五大CCGT发电厂。

虽然说唯一一个共同点就是振兴集团和TADMAX都是有涉足在预坢混凝土(Ready-mixed Concrete )供应,而TADMAX这项业务都是集中在纳闽,也许这点可能会带来合作的机会,可是还是觉得成为大股东的理由不太充足。唯一令雨文觉得有可能性比较高的是,拿督斯里周明德可能瞄准了这个庞大发电厂的建设材料的供应。加上TADMAX收购Wawasan Metro Bina,在近几年到2020年发展总值10亿的可负担房屋,所以会考虑到成为该公司的建筑材料供应商的可能。

无论如何这只是猜测,对于目前只持有5.11%股份来说还是言之过早,而且也还未见到有关与的人士进入管理层。会不会有什么白武士重整与浴火重生的计划雨文也不知道,这就要期待接下来有没有后续发展,希望能够擦出一些火花和带来综合效应。


声明:由于Bursa 最近出了一篇文稿,在此雨文必须澄清这篇文章并没有建议买卖,只是自己的功课分享而已。转载者请顺便复制这段声明,请各位买卖自负。


Monday, 13 June 2016

3A资源(0012),再战高峰 2.0?


相继去年写了两篇关于3A资源,这次股价又再创了高峰,从去年的第一篇0.98来到最近1.46最高,市场也再次传言目标价RM1.80。


上个月出炉的业绩,3A的业绩在成长方面也相当标清,中国的联营亏损也逐渐减少。虽然目前3A的PE是很高,单单看本益必的投资者是不会看得上眼的。值得提到的是,尽管如此,股价还是稳稳维持,相信许多长期投资者和基金都抱着正面的等待。

3A在目前期待着两个催化剂,一个是投资2千万的新厂房将在下半年竣工,另一个当然期待中国的业务能够转亏为盈。董事经理冯朝豪在股东大会后有提到第三间厂房将在7或8月落成,主要是生产麦芽糊精(Maltodextrin)。不找资料不知道,原来麦芽糊精的用途繁多,许多加工食品都会运用到的。


广泛应用于饮料、冷冻食品、糖果、麦片、乳制品、保健品等行业,还可应用于纺织、日化、医药生产中。
(1) 麦芽糊精添加于奶粉等乳制品中,可使产品体积膨胀,不易结块,速溶,冲调性好,延长产品货架期,同时降低成本,提高经济效益。也可改善营养配比,提高营养比价,易消化吸收。麦芽糊精在配制功能奶粉,特别是无蔗糖奶粉、婴儿助长奶粉等中的作用已得到确认。用量5%~20%。
(2) 用在豆奶粉、速溶麦片和麦乳精等营养休闲食品,具有良好的口感和速溶增稠效果,避免沉淀分层现象,能吸收豆腥味或奶膻味,延长保持期,参考用量10%~25%。
(3) 在固体饮料,如奶茶、果晶、速溶茶和固体茶中使用,能保持原产品的特色和香味,降低成本,产品口感醇厚、细腻,味香浓郁速溶效果极佳,抑制结晶析出。乳化效果好,载体作用明显。参考用量10%~30%。适于生产咖啡伴侣的DE24~29的麦芽糊精,用量可高达70%。
(4) 用于果汁饮料,象椰奶汁、花生杏仁露和各种乳酸饮品中,乳化能力强,果汁等原有营养风味不变,易被人体吸收,粘稠度提高,产品纯正,稳定性好,不易沉淀。用于运动饮料,麦芽糊精在人体内的新陈代谢作用中,热能的供人消耗易保持平衡,肠胃消化吸收的负荷小。参考用量5%~15%。
(5) 用于冰淇淋、雪糕或冰棒等冷冻食品里,冰粒膨胀细腻,粘稠性能好,甜味温和,少含或不含胆固醇,风味纯正,落口爽净,口感良好,用量10%~25%。
(6) 使用于糖果时可增加糖果的韧性,防止返砂和烊化,改善结构。降低糖果甜度,减少牙病,降低粘牙现象,改善风味,预防潮解,延长保质期,用量一般10%~30%。
(7) 用于饼干或其它方便食品,造型饱满,表面光滑,色泽清亮,外观效果好。产品香脆可口,甜味适中,入口不沾牙,不留渣,次品少,货架期也长。用量5%~10%。
(8) 麦芽糊精在各色罐头或汤羹汁类食品中,主要的作用是增加稠度,改善结构、外观和风味。用于固体调味料、香料、粉末油脂等食品中,起着稀释、填充的作用,可防潮结块,使产品易贮藏。在粉末油脂中还能起到代用油脂的功能。
(9) 在火腿和香肠等肉制品中添加麦芽糊精,可体现其胶粘性和增稠性强的特点,使产品细腻,口味浓郁,易包装成型,延长保质期。用量5%~10%。

资料由百度百科提供。

这次股东大会带来的好消息是,公司设立这间厂房之前,已经获得客户稳定的订单,建厂主要原因是原有客户对于产品要求日益增高。因此,下半年的业绩希望能够好像义利一样步步高升。


Thursday, 21 April 2016

永大十年大计,【YONGTAI,7066】


去年的六月,永大进行了一连串的重组计划,包括1配2的附加股、附送凭单、特别发新股和面值调整。接着就看见了拿督斯里李益辉(人称李桑,苹果旅游的创办人)和巫光伦经过认购特别股,成为了公司的大股东。这个情景就类似在早前雨文写IRCB的情节类似发生过,白武士的情况。不同的是,COMFORT 今天还是一样做着手套,而永大就从纺织业转了去做产业,而且一来就做一个预测GDV会带来61亿的一个大型计划。

巫光伦先生本身做产业出生,之前曾经在Malton 一家子公司Domain Resources 从普通职员做到总经理,接着他也在2007年成立了PTS集团。他在产业和发展领域拥有广泛经验,且在房产发展、项目管理和建筑管理,拥有约20年的工作经验。不过这一次他不做规划住宅区,而是和拿督斯里李益辉在马六甲打造一个本地前所未有的商业旅游城。


这个文化旅游城市是以开发《印象城市》和《印象马六甲》为主要项目。《印象马六甲》是由中国名导张艺谋联合执导,也是【印象】系列中,首部在中国以外演出的作品。也可以说张艺谋把海外处女演出带进来马六甲。上次李克强总理官方大马期间,也曾到马六甲出席相关汇报会,可见中国也相当重视《印象》的计划,这令我联想到一带一路的大方向。而《印象城市》的项目将包括酒店、餐厅、产业、交通和文化教育。第一期发展目前包括了商店,文化村、DIY工作坊、果园和度假屋。

说起大型计划背后一定要有投资者。《印象》吸引了在香港上市的中国海景控股参与。因此,这次永大会进行接下来种种的企业活动,包括发出特别股(special issue)、送优先股、私募等等,集资为这项计划的发展资金。中国海景控股将会通过子公司印象文化亞洲公司(Impression Culture)认购这项特别发新股成为永大的最大股东。根据RHB投行报告,当完成了这项企业活动,印象文化将会拥有31.6%的股份,如果所有优先股成功转换,最终会有50.3%永大的股份。

一个拥有20年地产经验的巫光伦加上这个28年丰富经验的旅游“专家”-拿督斯里李益辉,再配合《印象》的团队将会带来怎样的综合效应呢?真的是会很期待。

其实难免会质疑,建立那么大型的工程,会有人来吗?张艺谋看中我们马六甲什么?该不会来错地方表演吧?马来西亚这个国家,很多人都看不起自己的国家,视线总是很现实的停留在眼前的东西,眼前的旅客数量,政府,负面的东西。可是十年后,有没有想过马新高铁?泛亚跌路?一带一路?44亿人口?马六甲海峡?昆明到马来西亚八个小时火车?我们应该慎重参考一下张大导的眼光,他可是中国北京奥运的总导演呢~


Thursday, 7 January 2016

不一样的股东大会 之 【顶级手套】


不多不少雨文也出席过多次的股东大会。今天当然我也会来到顶级手套的股东大会现场。和一般股东一样,都是抱着愉快的心情去参加,这是不能质疑,原因很简单,公司盈利上,股价上,股东们都是带着笑容出席。值得称赞的一点,顶级手套是目前雨文去过多家公司觉得公关做得最棒、最周到的一家公司。

当初出席的原因莫过于股价上了很多,盈利上了很多,我必须知道它还能去到多远,正所谓一霎那光辉不代表永恒,很多时候看到很好,希望有更好,但事实是已经踏在最好却不知道,所以我都是抱着很谨慎的角度,而且身边不少朋友一样在这支船上,这是有必要解除我心中的一些疑团,所以我带了很多的问题出席。

这是第一年顶级手套在自己的全新建筑物,自己的TopGlove Tower 举办,往年都是在别家的Convention Centre举办,所以今年连身为股东也觉得很有归属感。到达停车场,感觉很好,停车场很干净,下车时,更预想不到还有保安人员过来前问,是不是要去股东大会,大会登记在二楼,九楼举办。记得之前去过一家M公司的股东大会,单单在停车场和多个股东在里面迷路,找电梯花了很长时间,因为多架电梯都是不能用的,所以有备感贴心,虽然只是几步路都有人来带路,很难得。

虽然十点半已经到达了会场,看到好多股东都到了现场,朋友也已经达到。接着一个个熟悉的面孔也来到了。进入了会场后,就看到了丹斯里林伟才,在还未开始,他就在会场,主动和各各股东握手,也察觉到丹斯里是戴着公司的蓝色手套,这个举动也不错,一来接触到公司产品,二来也感觉到丹斯里的诚意,这也是我第一次遇见那么谦卑的公司领导人。一般的都是,时间不到都不会出来。

公司开始由MD- Mr. Lee 讲解公司过去一年的成绩与大蓝图。业绩雨文就并不多提,因为都是很清楚2015财政年是突破了上市以来最好的营业额,最好的净利,最好的股息等等,进步的原因是产品原料价下滑,美金升,机械化,取到更好的成本效益等等的因素。管理层也透入,顶级是目前最好Profit Margin(14%)的手套公司。说到未来大蓝图,顶级手套还是会专注在手套方面,而不会是在地产。公司会集中扩充在丁腈手套,而在波德申Lukut的厂(之前收购下来的),会有16条丁腈手套的生产线,一年生产20亿手套,下个月将会开始运作。泰国普吉岛在今年八月会开始运作新的生产线,这间房厂会设有新的12条天然胶手套,生产多14亿手套。巴生也会有新的工厂,预计在明天二月开始运作,会有28条丁腈手套生产线,提供44亿手套,应该会是最大的厂之一。房地产部分只是为了分散公司的业务,因为手套生意都不是一直那么顺风,如果手套业遇到不明朗时,只好靠地产的业务保持盈利。目前的租客占用率只是40%,预计70%才会有利润,今年也会把租客目标放在85%。


现场除了记者,EPF代表,当然也少不了MSWG的代表。MSWG之前提问了几道问题,刚好这一道也是雨文想要知道的,就是关于部分投资部分(Investment Securities),2015年财政年投资部分突然增加了很多,一共有RM6.697亿,这部分的回酬是多少呢?为什么不把这部分退还现金或是还债呢?管理层的回复是,这部分里,其中RM1.417亿是投资在本地金融市场,其余RM5.28亿是投资在外国债券。在财报显示突发性的增加其实部分也源自于外汇率,马币短期里下滑了33%。这个部分的回酬占据了5%公司的净利润。MSWG 也针对在十月份公司宣布成立手套模具的子公司作出了疑问。管理层说公司每个月将需要大约200千个模具,加上公司在发展中,以后还需要更多,所以成立这个公司,一来可以满足公司的需求,也可以避免供应商延迟交货的可能性。公司将会投入大约1千200万零吉作为这个子公司发展。除此之外,MSWG的代表也有提出,对于一些缺席的董事感到失望。

Q&A方面占据了大会蛮长的时间,部分股东所发问的问题都看出来,大家有备而来。也有股东针对顶级,明明是可以发送1配4的红股,为何只发送1配1。管理层回答说,他希望股东可以长期持有公司股份,如果一次派完红股,你们就会卖掉了。Tan Sri 也说SOP,success, ownership, passion,希望股东们感受得到。

股东也问了印尼的橡胶园发展是否会继续发展和进展如何。Tan Sri 说当地员工不好管理,目前不会再投资,但会寻求当地合作伙伴。

陆陆续续还有很多很多股东的发问,其中一个股东不满意发送红股,他也问是不是要增加一倍股东人数。其实雨文也是第一次遇见有股东不喜欢发红股的现象,当然没有一个人是可以永远满足所有人。

整体来说,从雨文电邮要求年报,发现公司成立一个特别小组专门处理股东关于AGM,年报和Proxy 的事宜,一直到出席,觉得顶级管理层十分“细心体贴”,每一个细节都处理得很好,也没带给股东麻烦,可能这个就是真正反应出顶级公司办起事来的认真和企业文化。顶级手套是一家非常有系统的公司,公司有公司之歌,和一般大马公司很不一样,丹斯里林伟才绝对是公司里的灵魂人物。顺便一提,这个股东大会提供美味的午餐之余,还有华乐和唱歌表演作为余兴节目,同时也关照到一些友族股东,另外一个方向播放着电影,就连这一种细节也做到。而丹斯里和管理层也和股东们坐在同一个地方用餐呢~ 这两个半小时,除了解决了雨文心中很多的谜团,也让我体会到“顶级”的精神。


Saturday, 14 November 2015

浅谈 YEELEE, 5584


今天在 【THE EDGE WEEKLY】看到一篇这样的文章:

铝罐包装的公司会由于铝价下滑,便宜的原料产品而受惠。铝价又创出了新低,最近的 CANONE,JOHOTIN和KIANJOO也吸引到投资者的青睐,股价也上的很快。

除了这三家公司以外,这令我想起了有可能受惠的一家很低调的公司,就是必胜(SPRITZER)的母公司--义利(YEELEE,5584)。先撇开红牛代理权,因为红牛金罐代理只是在今年八月部分开始,十月才正式开跑,而且刚开始做代理的利润率是很低的,公司需要培训员工、做市场定位、雨文相信这是不会突然爆发公司的净利的。

相反的,在目前义利最主要的利润来源是来自包装的部分。以前想到义利,都会联想到红鹰油和矿泉水,其实义利的业务主要可以分成三大类,制造业(Manufacturing)、贸易和分销和种植业。目前盈利贡献最多的就是来自制造业,而制造业里头最赚钱的并不是食油哦,却是来自两家做包装的子公司 Canpac Sdn Bhd和 Canpac越南。Canpac 主要生产气雾罐,像是蚊油、喷漆罐、空气清新剂的罐和各式各样非食品的罐子。


在2014年的年报有提到,公司在2014年的PBT 达到RM34.41mil,包装业务占据了 RM18.62mil,贡献了54%的净利润。目前铝价受惠会不会带动接下来的净利呢?雨文是认为有这个可能。当然也是要期待这次的业绩公布,也会知道答案。

顺便值得一提的是,大家还记得谁是Brahmal 吗?Brahmal 因早期投资SMRT、IFCAMSC引起市场对他的注意,并且成立Creador,一家私募基金,接着去收购MEGB。他也在去年成为了义利的第三大股东。


Wednesday, 28 October 2015

第一次参与招股大会 【金德昌】


之前听东马朋友介绍过这个即将要上市的金德昌(KTC),一家在东马做代理的公司。基本上,公司生意就像DKSH,Harrisons, Yeelee 那样是做产品代理的。公司的生意模式不太复杂,代理的产品也是我们日常上所用的,上市价钱只是15仙,加上也是雨文的投行RHB做顾问和包办的,在早之前就与要好的朋友一起参与了私募招标,结果事与愿违,不是很理想。

为了想了解更多,今天就来到了Sheraton Hotel 听听这家公司的故事。金德昌至今成立了77年,是由现在的常务董事-拿督刘国成的父亲刘允正,成立杂货店开始,然后到拿督刘国成参与,也是从日常业务开始做起,拿品牌做代理,做包庄,一直到今天有自己的面包品牌- creamo。

这本招股说明书真的很厚,即使这家公司只是上创业板,700多页真的很认真的去做,而且里面代理的品牌真的很多。雨文大概翻了来看,公司上市的市值是RM76.54mil,这次的上市打算筹RM21.3mil 的资金,而这笔资金很清楚的说明,大部分投资在收购在诗巫、美里和古晋的土地作为货仓,建立新的厂房设备,增加面包生产线等等。公司也会希望有稳定的派息,建议在20%的派息政策。


这家公司目前是由第三代,刘威泽作为执行董事带领目前的公司。根据东方日报的报道,他在记者会上披露,该公司计划在东马及汶莱增设销售点,以推高公司產品销售量和营业额。他补充道,该公司计划未来2年內在东马收购3至4家包括批发或製造工厂。


「因此,我们相信未来成长也会隨业务扩展而达到双位数,这將延续近年的涨势。」

该公司2015財政年(6月30日结账)的营业额和税后净利,各別按年成长31%和28%。

这家东马公司实实在在成立了77年的一个传统业务,也是典型的家族生意。虽然目前只是上创业板,我相信在不久的未来,这家公司的实力是不难踏上主板的。


Tuesday, 27 January 2015

浅谈3A资源,0012

最近因为大市各种不良的因素,一些朋友问我为什么没有什么写股票了,其实这阵子股市也是很难进场,通常我写的公司都是属于长期型的,不过不是每个人都能忍耐股价短期内的波动,尤其在这个趋势已经反转的时候。一样的,每个人都想一买就上,可是哪有那么容易啊,更何况在如今的趋势里。今天还是比较想谈之前研究很久了的一支股票,就是3A资源。


3A资源的公司架构比较简单,旗下两间全资子公司, San Soon Seng Food Industries 和 3A Food Industries。San Soon Seng 在1977年成立,主要业务是生产液体糖浆。过后在2002年,San Soon Seng 成为了3A的子公司,并在2002年8月13日在创业板(MESDAQ)上市。在2008年,成功升级到主板。

在2010年,3A Food Industries 和郭鹤年的丰益国际旗下一家子公司以50:50合资成立了3A资源(秦皇岛)食品工业私人有限公司,开拓中国市场,并在中国设厂生产水解植物蛋白(HVP)。在这个之前,值得一提的是,2009年3A完成了一项20%的私下配售,当时价钱是RM0.75,丰益国际认购了16.67%的股权,从要做这项私下配售到宣布合作,股价从RM0.55一路飙到RM2.36。可见当时市场是很追捧这个消息,一路追到中了UMA,股价才转入下坡。


目前3A生产的食品包括,焦糖色、葡萄糖浆;高麦芽糖浆、大豆蛋白酱(水解植物蛋白; HVP)、自然发酵醋;蒸馏醋;米醋、焦糖粉; HVP粉;酱油粉和麦芽糊精。


投资这个公司,难免都会将重点投入在中国发展的成绩单里。2011年杪才开始中国厂房的运作,不过目前还未能够转亏为盈。综合2014年3个季度,3A分担了中国厂房1726万零吉的亏损。目前仍然是依靠本地的运作,上一季由于原料成本减少,3A获得了不错的净利增长。新的两条生产线也开始运作。

雨文认为现在依赖的都是本地的营业。催化的仍然是要看中国方面的成绩,借助丰益国际的能力负责销售,一旦气候成熟,应该有不错的表现。基本上底部已经逐渐成型,如果下一季的业绩继续亮眼,是个不错的长期投资。

Monday, 14 July 2014

马太控股【MALPAC】: 无“官”一身轻

相信很多人都不认识这间历史悠久的公司- MALPAC。要看看公司历史背景可以参考我师傅的文章:【十面埋伏- 农(3):马太控股【MALPAC】,北叟失『马』】

这间公司有点儿像FACBIND,之前我曾经也写过【浅谈第一控股工业(FACBIND)】。

谈回MALPAC,这个公司在2002年惹上官非,风风雨雨直到今天,事情总算已经尘埃落定,在本月的29日必须举办一场特大来动议几项议程。

简单回顾一下公司遇到的官非:
1)在早前,MALPAC有提供贷款服务。在1997年的金融风暴中,其中一个借贷的公司TAHB面临公司倒闭。在2002,MALPAC接受了TAHB的债务重组特别执行人员(Special Administrators)的项目 ,将TAHB以下的两片油棕地转去MALPAC,当作部分偿还的债务。

2)在2002年4月5日,公司签署了买卖合约,把这两片地和两个RRSB的股份(当时这两片地是转至MALPAC的子公司 RRSB)以3060万令吉卖给Yong Toi Mee 和Cheang Kim Leong。

3)在2003年,TAHB的子公司Ganda Plantation Sdn Bhd 针对土地转让权,把MALPAC和债务执行人员一同告上法庭。

4)结果在2007年,Yong Toi Mee 和Cheang Kim Leong也把MALPAC 告上法庭,强制要实行早前的买卖合约。这个当然对他们有所不公平,合约签署了许久,却因为TAHB的官司而实行不了。

简单来说就是当初因为TAHB无法偿还欠MALPAC的债务,在特别执行人员安排下,把两片土地赔偿给MALPAC。接着,MALPAC也答应把这两片地卖给Yong Toi Mee 和Cheang Kim Leong。谁知TAHB的子公司Ganda Plantation 不满,把MALPAC土地拥有权的事宜告上法庭。而签署了买卖合约许久的Yong Toi Mee 和Cheang Kim Leong当然也十分不满,在2007向法庭申请强制执行2002年的买卖契约。

由于这两片油棕地的管理人是Yong Toi Mee 和Cheang Kim Leong,在2011年7月开始,他们停止提供Malpac 收成的数据,从那个时候开始,MALPAC无法记录公司的营业额。至今,预计超过3000万零吉的营业额未被记录。

经过多年双方的上诉之后,如今MALPAC官司输了,被逼要履行2002年的买卖合约,而且因为公司就没有了核心业务,也将要掉入PN17。

那么问题来了,既然官司又输了,又要掉入PN17,那还有什么看头?

履行这项买卖合约过后,MALPAC将会把两片油棕园连同榨油厂一共以5310万零吉卖给Yong Toi Mee 和Cheang Kim Leong。换言之,公司将会有5310万零吉的现金入账。 每股净资产就会从RM2.62,提升到RM2.88。此脱售将会带来26.27仙的EPS。


公司目前的现金有8989万零吉(包括高流动性资产,基金和银行定期),脱售这些资产过后,现金会增加至1亿4299万零吉,每股现金是RM1.9065。这次的特大会议内容有提及到,大部分的现金将会在12月内寻找新的生意。


MALPAC 除了现金和一些股票值钱以外,还有好几片可用来发展的地皮分别在于柔佛和森美兰州。如果喜欢投资SPAC(空壳公司),都会知道公司暂时没有业务,在三年之内,要以目前的资金模式来收购某一种业务。换个角度,MALPAC 拥有浓厚的现金,因为没有业务将要掉入PN17,公司还有几片地,寻找新的生意,应该是如鱼得水的事吧!

一旦完成抛售:
1)Net Asset RM2.88
2)Cash Per Share RM 1.9065
3)未进账营业额 >3000万零吉

目前价格:RM 1.88

笔者说这间公司有点儿像第一控股,因为公司都有很多的现金。但是第一控股,目前还可以慢慢地去思考和规划现金的用途,相比之下,会掉入PN17 的MALPAC将必须在SC的监督下,在限定的期间必须寻找新的核心业务,以便维持上市资格。

Saturday, 12 April 2014

马航还可以买吗?

上个星期,有一位朋友发布了一则大众银行印在年报光碟包装里的一篇文章。文章里提到在五年前,以RM8.85买入一千股大众银行,直至2013年,一共会收到RM 2735的股息和总值RM 20,234 的股票,每一年平均回酬达到21%,而五年里一共获得159.5%的高回酬。

无论是冷眼的书籍还是klse.8k里都有提及累似的文章,长期持有一些蓝筹股,都会有很惊人的回报。今天,笔者暂时想要以另一个方式聊一聊,由于很多人对马航都特别有兴趣,那我也很好奇,如果五年前有一千股马航,如今的回酬是什么东西?


今天是 2014年的4月13日,回到五年前,2009年4月,马航的价钱大约是RM 3.16,(暂时忽略水钱)当初买入1000股总值RM 3160。接着在2007年马航发起第一次附加股之后,在2010年也发起了第二次的附加股。


2010年,为了融资购买飞机和部分的开销,马航就向股东们推出附加股,认购价为RM 1.60并且以一配一方式认购。那么,当初拥有的一千股,也将以RM 1600去认购附加股,最终持有两千股。而之前投资在马航的股票数额,也从RM 3160增加RM 1600,一共投资了RM 4760。


在2012年末季马航成功转亏为盈,虽然全年依然亏损4亿3千万,但比起2011年净亏损25亿2千万明显有进步。而乘着这个良好时机,加上一连串的重组计划,在2013年的5月,马航也发出了第三次的附加股计划,这一次以一股配四个附加股的方式认购每一股23仙。

之前拥有的2000股,也将以23仙的价位认购8000个附加股。假设这一次也认购全部所分配的附加股,那么就要补充RM 0.23 x 8000 = RM 1840,最终也一共持有十千股马航。

在这五年里,投资的数额增加至 RM 4760 + RM 1840 = RM 6600。 今日股价收盘于 21.5仙,那么十千股也相等于 RM 2150。一共亏损RM 4450,或是亏损 67.4%。

还是很多人会说,现在很便宜,很容易就会炒上去。可惜想想,当初的一千股,也翻了到十千股,股本短短时期也增加了十倍,还容易炒上去吗?

当有人说想买马航时,我就会建议说不如买亚航,如果要选择航空股,可是得到的反应是:亚航那么贵,两块多,马航很便宜,才两毛多。这是投资者常犯的错,用股价来定位这个公司便宜和昂贵。

今天的分享,主要是太多人都喜欢问这个问题,就是马航可以买吗?很多人口中的政府不会令马航倒,这也许是有他的道理,马航牵涉太广,国库(Khazanah)又是最大股东,也许不会倒闭。两天前,中国报 的一篇报道有透入,随着各种利空消息,马航预计明年会在筹募另一项附加股计划。笔者始终认为文章可以发挥杠杆作用,所以一次性在这里探讨,而可不可以买,这个答案留给读这篇文章的读者们。

Friday, 4 April 2014

马化控股资本(MPHBCAP, 5237) (3)


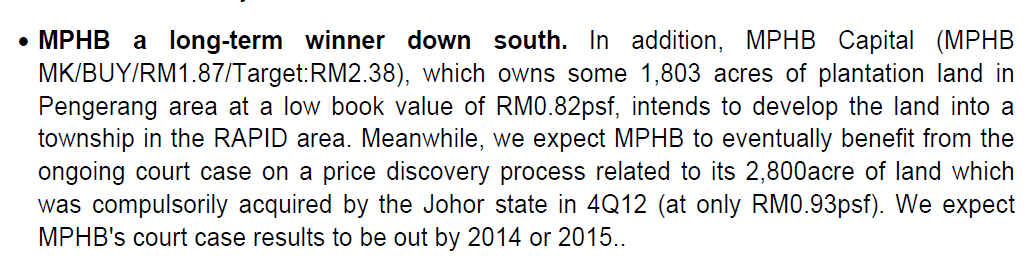
昨天一早,就收到同事在公司的群组里发了以上那张图。前日有项重大的会议,关于石油提炼及石化综合发展(RAPID)的计划。在这项会议开跑的当儿,除了石油公司在这几天有动作之外,这几天MPHBCAP也稍有动静了。我还在猜想,保险业成功脱售?还是之前的土地是不是完成了?到底是忽略了什么。看了以上的图表,才发现MPHBCAP在边佳兰也有片面积总共1803英亩的种植地。


(UOB Research 提供)

根据UOB的分析指出,这片地的账面值是以RM0.82 psf 计算。MPHBCAP之前其实是拥有面积高达4644英亩的土地,却在2012年10月强制脱售2800英亩给州政府。当时是以RM0.93 psf 的价格售出。因此,这项计划应该有利于MPHBCAP在之前提出调整回购价的诉讼。


从MPHBCAP 的招股书里看到,他在边佳兰,一共有1803.2英亩,市值评估是马币七千四百九十六万。

一英亩= 43,560 sq ft,那么算一算MPHBCAP一平方尺值多少钱。

1803.2 英亩 = 78,547,492 sq ft
78,547,492 sq ft = RM74,965,000
1 sq ft = RM 0.9544

招股书里的边佳兰地皮是以RM 0.9544计算。那么,我比较有兴趣的是,那里的地到底是不是那么便宜。


既然上面的图有IJMLAND,所以我就翻翻IJMLAND的比较一下。
IJMLAND 拥有 51,101,988 平方尺,估值为一亿两千八二十万。

51,101,988 sq ft = RM 128,209,000
1 sq ft = RM 2.5089

这个价钱相差太远。也许会有一些因素,可是这两个公司的市值未免太离谱远了,我相信这也是严重被低估的。再说,RAPID的计划一旦进行,相信这个区域的地皮也会逐渐增长,在未来绝对是有利于MPHBCAP的。

回答一些读者的疑问:
MPHBCAP ROE 很低,PE也很高,不会影响公司吗?

回答:
MPHBCAP上市还不到一年,目前的盈利可说是很低,只是单单依赖着保险方面的盈利。公司进行分拆后,进行了一连串的重组计划。

这间公司拥有很多资产,在重组的过程里,公司会兑现一部分的资产,像是之前提及的槟城脱售土地,预计今年第三季会进账。

保险业方面,由于要符合新的条例,为了维持公司里保险业以外的业务,公司也一定会抛售部分MPIB的股份。

加上在2011年签署和BRDB的三项房产投资,预计今年年尾将要推出。

另一个催化剂,也许就是U-Mobile的上市,虽然目前还是个未知数。这些种种的因素,我相信一旦进行当中,MPHBCAP的资产将会更具吸引力。

这里并不符上任何买卖建议,须知道买卖自负哦!


Friday, 14 March 2014

与康乐公司【KAREX】有约

这是小妹我第一次出席特大。一个远在砂州的顾客,由于他无法出席KAREX的特大,所以授权让我出席。在早期,我就很想出席特大/常大,以前环境都不允许,难得有机会就去了。因此,一清早我就前往吉隆坡Starhill 的JW Mariott 大酒店。我凭着我多年前“拜访”过JW Marriot酒店的洗手间的记忆(传闻是大马最美的洗手间),终于在九点半达到了会场。

会场只准备了咖啡和牛奶,没有糕点。在登记的时候发生了一些小插曲。登记人员帮我登记了名字过后,没有发给我Door Gift。我心想也许是Proxy没有。然后在我观察之下,好像只给男的,虽然我猜测应该是给公司的产品。基于我的好奇心之下,我就问那个登记人员,这个door gift是给全部人的吗?他说不是,只是给股东和Proxy,过后经证实他们就给了我。结果没意外,真的是给公司的产品。


进去了会场,从几十人到接近一百个股东到了,在十点正,大会正式开始。首先主席就简单介绍今天的议程,然后执行董事致辞,接着会给股东们发问疑问,过后再表决要不要红股。执行董事高铭杰就大概讲解了,目前公司今年预算会生产40亿个避孕套,包括今年在笨珍新的厂房。计划2016年里会生产60亿个保险套。


第一位投资者发问,公司发展前景和会不会有附加股之类的想法。主席立刻就开完笑说,附加股?你要给钱我们,真的要吗?然后就把麦克风递给身边的执行董事高铭杰回答。他说避孕套的市场,需求量不停的攀升,世界人口也在上升,过半的人口年龄还是小过二十五岁,所以这个市场的潜能是很大的。在2012年的全球统计,一年里每一个人口平均使用3.3个避孕套,而在1993年的统计里,平均每年每一个人只是使用1.5个避孕套,这也显示了很大的增长。这也是因为人们对疾病,STI 和HIV的警觉性。

接下来另一位股东就发问,公司会不会有派息政策。高铭杰就回答说,目前公司大致上还比较注重在发展,加上现在只是第二次的季报,还没完成一年的财政,他相信董事们看了一年的财报才会探讨这个派息的课题。

一位先生发言说,身为投资者,他很想知道销售怎么样,为什么市面上没有看到CAREX这个品牌的避孕套。主席就笑笑问,是因为投资而好奇还是想试用,搞到全场哈哈大笑。过后执行董事就回答,CAREX品牌目前有出口在杜拜和一些中东国家,西马暂时没有,而东马目前只有两个经销商。这个也是KAREX办上市的原因之一。过去公司没有经费打自己的品牌,只是注重于OEM,经过这次上市,部分资金会投入OBM当中。


其他一些很娱乐性的问题,例如避孕套有清真认证(HALAL)吗?为什么这次特大要给RM 7停车费?主席就开玩笑说,他建议附加股,你们还不开心吗?不过,董事们很听股东们的话,过后就提供股东免费停车。还有更滑稽的插曲,其中一个股东提议说,既然公司都带了那么多Door Gift,也没有那么多人来领取,不如就分给有用的人,在董事答应下,也出现了人潮讨套套,这是有点毕生难忘的画面。

至于这次特大的表决,理所当然,在无一反对的情况下通过。结束后,我询问了另一个董事,Mr. Goh Leng Kian,如果我们有兴趣可以到贵公司参观吗?他有点好奇问,原来股东会有这样的安排,他说可以联络他们,可以电邮去sean@karex.com.my。 

整体来说,气氛都蛮好的,不会有什么混乱的事情发生,董事们都很合作的直接回答全部问题,在我印象里至少对这个公司有加分的感觉。如果有读者也是有出席,欢迎任何补充,我的印象大概就只有这些了。


Thursday, 6 February 2014

MPHBCAP 第二篇

之前谈过了MPHBCAP在去年八月份的的抛售的7片土地,NAV预计会增长到RM1.75。
现在再谈谈这个,主要是因为二月份中将会公布2013年最后一季的财报。根据之前Bursa的文告里,这几片土地预计会反映在第四季的财报,那就等等看收成吧!


看到今天的价钱在RM 1.66,我还是觉得很便宜,原因当然还有其他的重点。目前,MPHBCAP在计划抛售一部分的保险股份。这个步伐就好像早前的P&O,把部分的股份抛售。此举是因为避免新的条例带来的约束,若超过50%在MPIB的股份,那么他们就必须申请成为Financial Holding Company,就不能进行金融业以外的生意。预计到最后MPHBCAP会保留少过50%的MPIB股份,但目前只能抛售最多49%的股份。

再来,可以回顾下2011年和BRDB成立的三项Joint Venture发展项目。由于种种迹象,看来今年会开始进行,分别名为 Rawang Land Penang Land 和Mimaland。MPHBCAP会提供土地。这三项的GDV一共是RM 4.2billion。


其实如果看现在的盈利,是很难说服说这是一个好公司,除了NTA比较合理意外,目前还未发出任何股息。不过,值得看好的是公司的前景。


Monday, 20 January 2014

浅谈第一控股工业(FACBIND)


相信很多人都看过,一年多之前,冷眼前辈的这一篇文章:“第一控股丑小鸭变白天鹅”。之前我也有留意到这篇文章,确实知道该公司在亏钱的阶段,冷眼已经介绍过了,再看看股价,都已经上了那么多,所以没什么感兴趣。而在2013年的10月份,我曾经到过这间公司处理一些事务,也不发觉这是个藏有金蛋的地方。直到上一个星期,有个前辈也叫我留意这个公司,他就大概计算了公司的资金,就抛了这个功课给我。

先说说这间公司的业务,公司业务分成三项:
i)钢铁制造业 (在去年完成抛售白钢管生意,只留下制造与销售不锈钢配件的业务)
ii)床上用品制造业 (床褥,枕头、靠垫和其他相关的睡眠用品)
iii)其他业务(投资,管理及秘书服务,电力供应等等)

目前最主要的利润来源依然是来自Dreamland床褥。Dreamland床褥拥有超过二十年的历史,也连续五年获得“Trsusted Brand”里获得金牌奖,此外该床褥符合国际酒店的标准,也成功获取一定的订单。而在这个公司的网站,也很明显看出这个品牌正在发展中国市场。

另一项业务则是白钢铁制造。过去几年白钢铁管蒙受亏损。这间公司在2012年12月进行一连串的重组计划,包括抛售多年来亏钱的钢管业务和位于莎亚南的工厂以及土地,工厂搬迁,以及KBUNAI的债务重组。公司分别在去年的4月1日以及7月16日完成抛售钢管业务和土地,而在10月28日完成KBUNAI的债务重组。


首先谈谈KBUNAI这个债务重组的项目,KBUNAI的子公司Dapan Holdings Sdn Bhd,从2008年长期拖欠第一控股工业,由于母子公司都无法以现金偿还之下,公司以发行的新股,并以RM 0.1111的价钱,偿还总值 RM37,683,036的债务,因此第一控股工业如今占有了5.87%的股份。虽然今日的价钱比起发行的价钱较低,表面看起来有点吃亏,但是笔者认为,这个债务重组是有它的优势的。拖欠的钱换成了股票,这样就算KBUNAI面临更糟糕的财务状况,第一控股工业可以在市场抛售,而避免变成一笔很大的烂账,可以说是增加了这个Current Asset的流动性。再说,KBUNAI的NAV是RM0.17,以RM0.1111的价钱换取,并不是想象中那么糟糕。唯一担心的反而是KBUNAI公司的未来发展,毕竟现在的经济状况对于本地的旅游业还是有点冲击,而且公司依然面临着亏损。

是否会派糖果?
自从完成了抛售的项目,根据公司最新的财报,偿还了大部分的债主之后,现金依然增加到了 RM148.9million,也就是说每股现金 RM1.75,Net Cash Per Share是 RM1.57。公司之前没有很明确的说明这笔资金的用处。笔者认为,无论是派股息还是作为其他的发展,短期而言,都会是一件好事。可以确定的是,现在这个价位RM1.30,肯定是被低估的。虽然目前为止,公司的盈利还是很稀薄,希望这笔资金可以为公司带来另一个转折点。


Sunday, 27 October 2013

浅谈Wing Tai Berhad


公司背景:
创办人郑翼雄,一名潮州商人,1963年在新加坡成立永泰制衣厂(新)私人有限公司。第一间制衣厂在新加坡,之后为了满足更大的需求,1996年7月8日在马来西亚,成立了第二间制衣厂,龙凤制衣有限公司(Dragon & Phoenix Sdn Bhd),又名DNP。当时DNP的业务相当出色,制作高水平的衣物出口给海外的市场。接着,新加坡起了第三间制衣厂,而过后永泰在1978年也在新加坡进入房地产生意。

1979年,马来西亚的龙凤制衣(DNP)也晋级为上市公司。到了1981年,DNP也进军房地产业。在槟城的Prai,买了100英亩的地。

1984年,新加坡的永泰以Joint Venture的方式带进了香港G2000的零售业务。在2001年,大马也带进了Topshop,Topman,Dorothy Perkins 和Miss Selfridge品牌。2008年,永泰一样和Fast Retailing Co. Ltd以Joint Venture的方式把Uniqlo的品牌搬进新加坡市场。2010年Uniqlo也踏入大马市场。到今年六月,分别有12间分行在新加坡和10间在大马。

大马的DNP也在2010年换名为永泰马来西亚(Wing Tai Malaysia Berhad)。

整体来说,母公司的商业模式,都会带进大马的分公司,脚步一前一后迈入同样的方向。

1994 郑翼雄的第三儿子郑纬强接任总公司主席,(新加坡富豪榜第34排名),也是马来西亚永泰的主席。

公司的业务分成几个部分,投资、房产、零售和制衣厂。


再看看这几年的数据:


数据里看到,这个公司的营业处于稳健的上升,尤其是房产最为出色,占据了2013年69%的总营业额。

2013财年的成绩特别的亮眼。未来的发展,依然会集中在房地产和服装零售方面。PE 6.2x ,周期派息率 3.8%。公司的房地产项目主要还是位于吉隆坡市中心和槟城。基本上,剩下的土地也都已经拿出来发展了,接下来,就要看下有什么购地计划。零售方面,到6月30日为止,目前一共有82品牌分店,预计下一年将增添7间,也会继续扩展Uniqlo目前的业务。


Wednesday, 11 September 2013

MPHBCAP卖地计划


在八月二十一日,MPHBCAP的分公司MPSC(Multi-Purpose Shipping Corporation Berhad)和TUSB(Twin Universal Sdn Bhd)签了SPA,正式进行一项买卖土地计划。

MPSC将会出售7片在槟城的土地,一共价值 RM 226,057,004.20。


这七片土地MPSC在1997年以RM 30,000,000 买下,所以将带来盈利 RM 195,862,004.20,这个价钱真的赚好多倍。MPHBCAP一共有715,000,000 股,这项卖地计划每股净利会赚取EPS 27.39仙。

EPS = RM 195,862,004.20/ 715,000,000
        = RM 0.2739

NAV预算也会从RM 1.48(2013第2季)增加至RM 1.75。此项买卖土地预计会计算在今年的第四季财报。

不过,值得一提的是,在2013年2月,这几片土地做过最后一次的评估,当时是由一间公司- Raine & Horne International Zaki + Partners Sdn Bhd评估的。当时的市值,只是评估为RM63,300,000。没想到相隔几个月,却可以卖到那么好的价钱。可想最新的市值评估也不能代表什么。而这间公司没有什么特别,就是土地多。


注:以上言论不代表建议买进,请自行判断,买卖自负。